






令和3年度から適用される個人住民税(町・県民税)の主な税制改正
令和3年度から適用される個人住民税(町・県民税)の主な税制改正
働き方の多様化を踏まえ、様々な形で働く人を応援し「働き方改革」を後押しする等の観点から、どのような所得にでも適用される基礎控除の控除額を10万円引き上げ、特定の収入にのみ適用される給与所得控除額・公的年金等控除額をそれぞれ10万円引き下げることになりました。
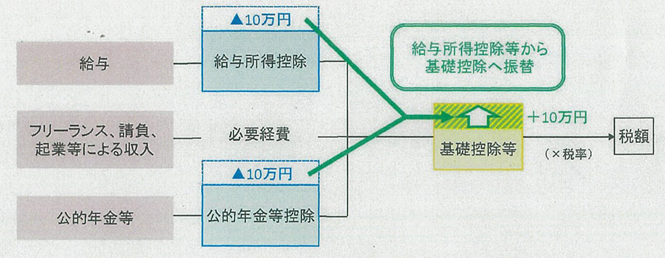
(イメージ財務省HPより抜粋)
1.基礎控除の改正
- 基礎控除が一律10万円引き上げられます。
- 合計所得金額が2,400万円を超える方については、その合計所得金額に応じ控除額が逓減し、2,500万円を超える方については、基礎控除の適用はできなくなります。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 所得制限なし | 33万円 |
| 合計所得金額 | 基礎控除額 |
|---|---|
| 2,400万円以下 | 43万円 |
| 2,400万円超2,450万円以下 | 29万円 |
| 2,450万円超2,500万円以下 | 15万円 |
| 2,500万円超 | 適用なし |
2.給与所得控除の改正
- 給与所得控除額が一律10万円引き下げられます。
- 給与所得控除の上限が適用される給与等の収入額を1,000万円から850万円に、上限額を220万円から195万円に引き下げられます。
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 162万5千円以下 | 65万円 |
| 162万5千円超180万円以下 | その収入金額×(かける)40% |
| 180万円超360万円以下 | その収入金額×(かける)30%+18万円 |
| 360万円超660万円以下 | その収入金額×(かける)20%+54万円 |
| 660万円超1,000万円以下 | その収入金額×(かける)10%+120万円 |
| 1,000万円超 | 220万円 |
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 162万5千円以下 | 55万円 |
| 162万5千円超180万円以下 | その収入金額×(かける)40%-10万円 |
| 180万円超360万円以下 | その収入金額×(かける)30%+8万円 |
| 360万円超660万円以下 | その収入金額×(かける)20%+44万円 |
| 660万円超850万円以下 | その収入金額×(かける)10%+110万円 |
| 850万円超 | 195万円 |
注)子育て世帯や介護世帯に配慮する観点から、所得金額調整控除の措置があります。
注)ただし、給与等の収入金額が660万円未満の場合、給与所得は上記の表によらず所得税法別表第5により求めます。
3.公的年金等控除の改正
- 公的年金等控除額が一律10万円引き下げられます。
- 公的年金等の収入金額が1,000万円を超える場合の控除額に195万5千円の上限が設けられます。
- 公的年金等に係る雑所得以外の所得に係る合計所得金額が1,000万円を超え2,000万円以下である場合には一律10万円を、2,000万円を超える場合には一律20万円をそれぞれ上記1.2.の見直し後の公的年金等控除額から引き下げられます。
| 年齢区分(1月1日現在) | 公的年金等の収入金額(A) | 公的年金等控除額 |
|---|---|---|
| 65歳未満 | 130万円以下 | 70万円 |
| 130万円超410万円以下 | (A)×(かける)25%+37万5千円 | |
| 410万円超770万円以下 | (A)×(かける)15%+78万5千円 | |
| 770万円超 | (A)×(かける)5%+155万5千円 | |
| 65歳以上 | 330万円以下 | 120万円 |
| 330万円超410万円以下 | (A)×(かける)25%+37万5千円 | |
| 410万円超770万円以下 | (A)×(かける)15%+78万5千円 | |
| 770万円超 | (A)×(かける)5%+155万5千円 |
| 年齢区分(1月1日現在) | 公的年金等の収入金額(A) | 公的年金等控除額 | ||
|---|---|---|---|---|
| 公的年金等に係る雑所得以外の所得に係る合計所得金額 | ||||
| 1,000万円以下 | 1,000万円超2,000万円以下 | 2,000万円超 | ||
| 65歳未満 | 130万円以下 | 60万円 | 50万円 | 40万円 |
| 130万円超410万円以下 | (A)×(かける)25%+27万5千円 | (A)×(かける)25%+17万5千円 | (A)×(かける)25%+7万5千円 | |
| 410万円超770万円以下 | (A)×(かける)15%+68万5千円 | (A)×(かける)15%+58万5千円 | (A)×(かける)15%+48万5千円 | |
| 770万円超1,000万円以下 | (A)×(かける)5%+145万5千円 | (A)×(かける)5%+135万5千円 | (A)×(かける)5%+125万5千円 | |
| 1,000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | |
| 65歳以上 | 330万円以下 | 110万円 | 100万円 | 90万円 |
| 330万円超410万円以下 | (A)×(かける)25%+27万5千円 | (A)×(かける)25%+17万5千円 | (A)×(かける)25%+7万5千円 | |
| 410万円超770万円以下 | (A)×(かける)15%+68万5千円 | (A)×(かける)15%+58万5千円 | (A)×(かける)15%+48万5千円 | |
| 770万円超1,000万円以下 | (A)×(かける)5%+145万5千円 | (A)×(かける)5%+135万5千円 | (A)×(かける)5%+125万5千円 | |
| 1,000万円超 | 195万5千円 | 185万5千円 | 175万5千円 | |
4.所得金額調整控除の創設
(1)給与収入が850万円を超え、次のいずれかに該当する場合、給与収入(1,000万円を超える場合は1,000万円)から850万円を控除した金額の10%に相当する金額が、給与所得から控除されます。
ア 特別障害者に該当する
イ 年齢23歳未満の扶養親族を有する
ウ 特別障害者である同一生計配偶者もしくは扶養親族を有する
【所得金額調整控除額の算出方法】
(給与等の収入金額(1,000万円を超える場合は、1,000万円)-850万円)×(かける)10%
(2)給与所得と公的年金等に係る雑所得が両方あり、その合計が10万円を超える場合、各所得金額(それぞれ10万円を限度)の合計額から10万円を控除した残額が、給与所得金額から控除されます。
注)(1)の控除がある場合は、(1)の控除を使用した後の金額から控除します。
【所得金額調整控除額の算出方法】
(給与等所得控除後の給与等の金額(10万円を超える場合は、10万円)+公的年金等に係る雑所得の金額(10万円を超える場合は、10万円)-10万円
5.扶養控除等の所得金額要件の見直し
基礎控除引上げに関連し、所得控除等の合計所得金額要件がそれぞれ10万円引き上げられます。
| 要件等 | 合計所得金額 |
|---|---|
| 同一生計配偶者及び扶養親族の合計所得金額 | 38万円以下 |
| 配偶者特別控除に係る配偶者の合計所得金額 | 38万円超123万円以下 |
| 勤労学生控除の合計所得金額 | 65万円以下 |
| 要件等 | 合計所得金額 |
|---|---|
| 同一生計配偶者及び扶養親族の合計所得金額 | 48万円以下 |
| 配偶者特別控除に係る配偶者の合計所得金額 | 48万円超133万円以下 |
| 勤労学生控除の合計所得金額 | 75万円以下 |
6.ひとり親控除の創設及び寡婦(寡夫)控除の改正
すべてのひとり親家庭に対して公平な税制支援を行う観点から、婚姻歴や性別にかかわらず、生計を同じとする子(総所得金額等が48万円以下)を有する単身者(表の1.)【寡婦・寡夫・新たに控除対象となる未婚のひとり親】に対して、『ひとり親控除』(控除額30万円)が新たに適用されます。
『ひとり親』について
現に婚約をしていない者または配偶者の生死の明らかでない者のうち、次のア~ウの要件を満たす者
ア その者と生計を同じとする子(他の者の同一生計配偶者または扶養親族とされている者を除き、前年の総所得金額等の合計が48万円以下の者)を有する者。
イ 前年の合計所得金額が500万円以下であること。
ウ その者と事実上婚姻関係と同様の事情にあると認められる者がいないこと。
上記以外の寡婦(表の2.)については、引き続き寡婦控除として、控除額26万円が適用されますが、子以外の扶養を持つ寡婦についても、男性の寡夫と同様の所得制限(合計所得金額が500万円以下)が設けられています。
注)ひとり親控除・寡夫控除のいずれについても、住民票の続柄に「夫(未届)」、「妻(未届)」などの記載がある者は対象外になります。
| 配偶関係 | 死別 | 離別 | 未婚 | ||||
| 本人合計所得 | 500万円以下 | 500万円超 | 500万円以下 | 500万円超 | 500万円以下 | 500万円超 | |
| 本人が女性 |
扶養親族 |
1.ひとり親 30万円 |
無 | 1.ひとり親 30万円 |
無 | 1.ひとり親 30万円 |
無 |
| 扶養親族 「子以外」あり |
2.寡婦 26万円 |
無 | 2.寡婦 26万円 |
無 | 無 | 無 | |
| 扶養親族 なし |
2.寡婦 26万円 |
無 | 無 | 無 | 無 | 無 | |
| 本人が男性 | 扶養親族 「子」あり |
1.ひとり親 30万円 |
無 | 1.ひとり親 30万円 |
無 | 1.ひとり親 30万円 |
無 |
| 扶養親族 「子以外」あり |
無 | 無 | 無 | 無 | 無 | 無 | |
| 扶養親族 なし |
無 | 無 | 無 | 無 | 無 | 無 | |
ひとり親控除の創設及び寡婦(寡夫)控除の改正 (PDFファイル: 96.4KB)
7.調整控除の改正
合計所得金額が2,500万円を超える場合、調整控除が適用されないことになりました。
| 合計所得金額 | 調整控除額 |
|---|---|
| 2,500万円以下 | 適用あり |
| 2,500万円超 | 0円(適用なし) |
8.非課税範囲の改正
非課税を判定する所得に10万円が加算され、非課税措置の対象にひとり親が追加されました。
(1)「均等割」「所得割」ともに課税されない方
- 生活保護法の規定による生活扶助を受けている方又は本人が障害者、未成年者、寡婦、ひとり親に該当する方で前年中の合計所得金額が135万円以下(給与収入で204万4千円未満)の方
- 前年中の合計所得金額が次の計算で求めた金額以下の方
ア 同一生計配偶者または扶養親族がいない場合
28万円+10万円=38万円以下
イ 同一生計配偶者または扶養親族がいる場合
28万円×(かける)(同一生計配偶者+扶養親族の数【16歳未満含】+1【本人】)+16万8千円+10万円
(2)「所得割」が課税されない方
- 前年中の総所得金額等が次の計算で求めた金額以下の方
ア 同一生計配偶者または扶養親族がいない場合
35万円+10万円=45万円以下
イ 同一生計配偶者または扶養親族がいる場合
35万円×(かける)(同一生計配偶者+扶養親族の数【16歳未満含)+1【本人】)+32万円+10万円
| 要件等 | 合計所得金額 | |
|---|---|---|
| 非課税措置 | 生活保護法の規定による生活扶助を受けている方 | ― |
| 本人が障害者、未成年、寡婦又は寡夫 | 125万円以下 | |
| 均等割の非課税限度額 | 同一生計配偶者又は扶養親族を 有しない場合 |
28万円以下 |
| 同一生計配偶者又は扶養親族を 有する場合 |
28万円×(かける)同一生計人数+16万8千円 | |
| 所得割の非課税限度額 | 同一生計配偶者又は扶養親族を 有しない場合 |
35万円以下 |
| 同一生計配偶者又は扶養親族を 有する場合 |
35万円×(かける)同一生計人数+32万円 | |
| 要件等 | 合計所得金額 | |
|---|---|---|
| 非課税措置 | 生活保護法の規定による生活扶助を受けている方 | ― |
| 本人が障害者、未成年、ひとり親又は寡婦 | 135万円以下 | |
| 均等割の非課税限度額 | 同一生計配偶者又は扶養親族を 有しない場合 |
38万円以下 |
| 同一生計配偶者又は扶養親族を 有する場合 |
28万円×(かける)同一生計人数+16万8千円+10万円 | |
| 所得割の非課税限度額 | 同一生計配偶者又は扶養親族を 有しない場合 |
45万円以下 |
| 同一生計配偶者又は扶養親族を 有する場合 |
35万円×(かける)同一生計人数+32万円+10万円 | |
注)同一生計人数は、同一生計配偶者+扶養人数の数(16歳未満含)+1(本人)の合計数
| 要件 | 必要経費の最低保証額 |
|---|---|
| 家内労働者特例 | 65万円 |
| 要件 | 必要経費の最低保証額 |
|---|---|
| 家内労働者特例 | 55万円 |
この記事に関するお問い合わせ先
税務課
〒761-4492
香川県小豆郡小豆島町片城甲44番地95
電話番号:0879-82-7003
ファックス番号:0879-82-1120
更新日:2021年02月19日